

03 Kasım 2026
Alman sanayi devlerinin küresel sınavı: Sahiplik değişiyor, model zorlanıyor
Hugo Boss, Jack Wolfskin ve BASF’deki mülkiyet değişimleri, Volkswagen’in milyarlarca avroluk zararıyla birleşince Almanya’nın sanayi gücüne ilişkin soru işaretlerini artırıyor. Yüksek maliyetler, Çin rekabeti ve ihracat baskısı Avrupa’nın üretim modelini zorluyor.
Bir zamanlar Avrupa ekonomisinin lokomotifi, sanayinin ve mühendisliğin küresel merkezi olarak gösterilen Almanya; bugün ekonomik modelini yeniden şekillendiren önemli bir dönüşümle karşı karşıya. Ülkenin onlarca yıllık geçmişe sahip markaları yabancı şirketlerin ve yatırım fonlarının kontrolüne geçerken, sanayi devleri maliyetlerini düşürmek ve faaliyet alanlarını daraltmak için yeniden yapılanma yoluna gidiyor. Moda, kimya ve otomotiv gibi farklı sektörlerde peş peşe yaşanan gelişmeler, Almanya’nın geleneksel ekonomik gücünün üzerindeki baskıyı gözler önüne seriyor.
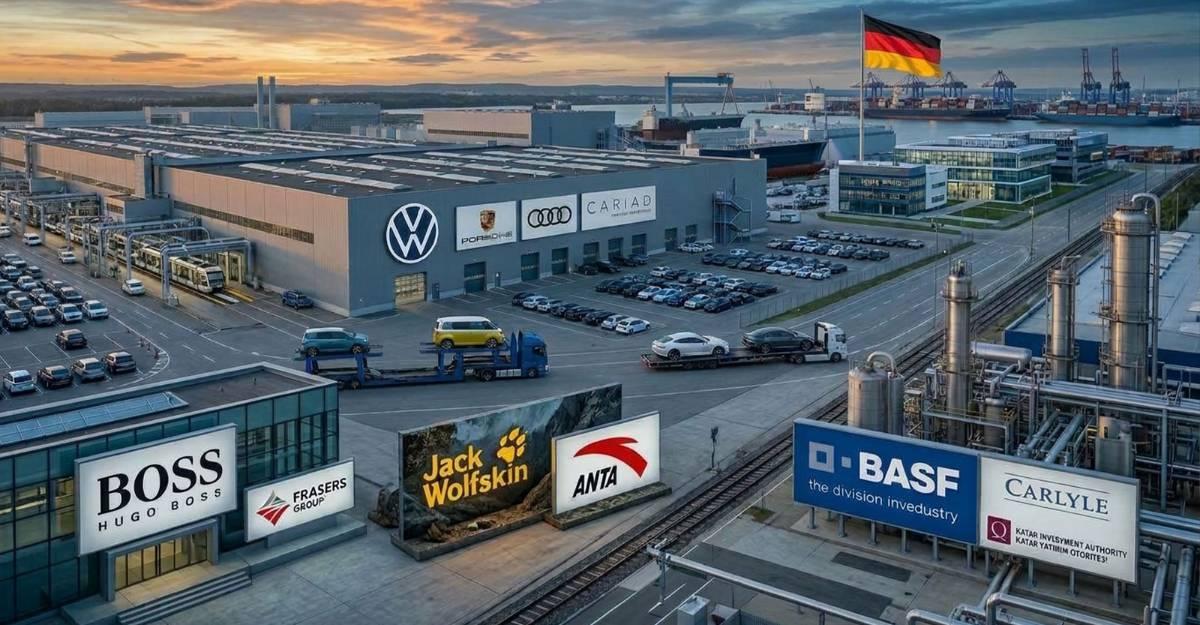
Bu değişimin dikkat çeken örneklerinden biri Hugo Boss. İngiliz perakende grubu Frasers Group, 23 Ekim 2026’da gerçekleştirdiği son hisse alımıyla Alman moda şirketindeki payını yüzde 50,08’e çıkardı. Böylece Hugo Boss, Frasers’ın bağlı ortaklığı konumuna geldi ve finansal sonuçlarının İngiliz grubun hesaplarına konsolide edilmesinin önü açıldı. Mike Ashley’nin kontrolündeki Frasers, Haziran ayında yaklaşık 2 milyar avroluk devralma girişiminde bulunmuş, Hugo Boss yönetimi hisse başına 38 avroluk teklifi yetersiz bulmuştu. Teklifin reddedilmesine rağmen Frasers’ın payını artırması, Alman markasının yönetiminde yabancı sermayenin ağırlığını belirginleştirdi.
Alman outdoor markası Jack Wolfskin de benzer bir mülkiyet değişimi yaşadı. 1981’de Almanya’da kurulan marka, 2019’da ABD merkezli Callaway Golf tarafından 418 milyon avroya satın alınmıştı. Callaway’in yeniden yapılanma ve ana faaliyetlerine odaklanma stratejisi doğrultusunda şirketi Çinli Anta Sports’a devretmesiyle Jack Wolfskin, 31 Mayıs 2025’te 290 milyon dolar bedelle tamamen Çinli grubun bünyesine geçti. Kimya devi BASF de otomotiv boyaları, yenileme kaplamaları ve yüzey işlemleri faaliyetlerini Carlyle ve Katar Yatırım Otoritesi ortaklığına devretti. 30 Haziran 2026’da tamamlanan 7,7 milyar avroluk işlemden yaklaşık 5,8 milyar avro nakit gelir elde eden BASF, yeni Surventis şirketinde yüzde 40 payını korudu. Bu üç örnek, Alman kökenli markaların ve sanayi varlıklarının küresel sermaye içindeki yeni konumunu gösteriyor.
Volkswagen bilançosu ve Çin rekabetinin ağır faturası
Alman sanayisinin en güçlü kalelerinden otomotiv sektörü de bu dönüşümün merkezinde bulunuyor. Volkswagen’in 2026’nın üçüncü çeyreğinde açıkladığı 5,9 milyar avroluk faaliyet zararı, Dieselgate skandalından bu yana şirketin gördüğü en ağır çeyreklik kayıp oldu. Zararın önemli bölümünü Porsche’nin gelecekteki kazanç beklentilerindeki zayıflama nedeniyle kaydedilen 6,4 milyar avroluk değer düşüklüğü oluşturdu. Çin’deki varlıklara ilişkin yaklaşık 1 milyar avroluk ek değer düzeltmesiyle özel giderler de büyüdü. Şirketin dokuz aylık net zararı 2,72 milyar avroya ulaştı.
Bilanço, Volkswagen’in satış performansındaki gerilemeyi de ortaya koyuyor. Grubun üçüncü çeyrek gelirleri yüzde 6,3 azalarak 75,28 milyar avroya, küresel araç teslimatları yüzde 14,3 düşüşle 1,885 milyon adede indi. Çin’deki teslimatlar ise yüzde 38,5 gerileyerek 406 bin araçta kaldı. Bir dönem Volkswagen’in en güçlü büyüme ve kârlılık kaynaklarından biri olan Çin, bugün şirket için ciddi bir rekabet sınavına dönüşüyor. Yerli üreticilerin daha uygun fiyatlarla gelişmiş teknoloji sunması, Alman markalarının pazar payını aşındırıyor. Volkswagen de daha düşük maliyetli elektrikli modeller geliştirmeye çalışırken üretim maliyetleri ve daralan kâr marjlarıyla mücadele ediyor.
Üstelik baskı Volkswagen’le sınırlı değil. Mercedes-Benz, Çin’deki zayıf talep ve yükselen maliyetler nedeniyle 2026 yılı binek araç faaliyet kâr marjı hedefini yüzde 3-5 aralığından yüzde 2-3’e indirdi. BMW de Çin pazarındaki rekabetin etkisiyle finansal beklentilerini aşağı çekti. Elektrikli araçlara geçişin gerektirdiği batarya, yazılım ve üretim yatırımları, Avrupalı üreticilerin maliyetlerini artırırken Çinli rakipler fiyat avantajıyla pazarda büyüyor. Orta Doğu’daki çatışmaların enerji ve malzeme maliyetlerine yansıması, gümrük tarifeleri ve küresel ticaret gerilimleri de sektördeki belirsizliği derinleştiriyor.
Sanayi modelinin geleceği ve Avrupa’nın sınavı
Volkswagen’deki yeniden yapılanmanın en ağır sonuçlarından biri istihdam ve üretim kapasitesi üzerinde hissediliyor. Şirketin 2030 planında küresel ölçekte yaklaşık 50 bin pozisyonluk ek işgücü düzenlemesi öngörülüyor. Buna 2024 sonunda Volkswagen, Audi, Porsche ve CARIAD bünyesinde Almanya’da 2030’a kadar azaltılması kararlaştırılan yaklaşık 50 bin pozisyon da eklendiğinde kamuoyunda 100 bin kişilik istihdam azaltımı gündeme geliyor. Ancak Almanya’daki mevcut plan büyük ölçüde erken emeklilik ve gönüllü ayrılıklarla ilerliyor; 37 bin çalışanla anlaşma sağlandığı açıklanmış durumda. Küresel ölçekteki 50 bin rakamı ise şirket yönetimine göre kesinleşmiş bir işten çıkarma kotası değil, maliyet hedeflerine dayanan bir kapasite değerlendirmesi.
Çalışanlara yönelik baskı ücret politikalarına da yansıyor. Reuters’ın 19 Ekim tarihli haberine göre Volkswagen yönetimi, dünya genelindeki yaklaşık 660 bin çalışanı için 2030’a kadar ücret artışı yapılmamasını gündeme getirdi. Bu plan, iş yeri temsilcilerinin şirket yönetiminden aldığı iç bilgilere dayanıyor; Volkswagen ise iddiayı doğrulamak yerine konunun müzakere masasında ele alınacağını belirtiyor. Şirketin Almanya’daki Emden, Zwickau, Hannover ve Neckarsulm tesisleri için 2031-2034 döneminde rekabetçi üretim tahsisi henüz güvence altında değil. Avrupa’daki üretim kapasitesinin talebin yaklaşık 500 bin araç üzerinde kalması, fabrikaların geleceğini de belirsizleştiriyor.
Almanya’nın karşı karşıya olduğu tabloyu tek başına şirket zararlarıyla açıklamak mümkün değil. Yüksek enerji ve üretim maliyetleri, zayıflayan ihracat ivmesi, küresel ticaret gerilimleri ve Çin’in teknoloji alanındaki yükselişi, ülkenin onlarca yıldır üzerine inşa ettiği ihracat odaklı sanayi modelini zorluyor. Nitekim Almanya’nın Gayrisafi Yurt İçi Hasılası 2026’nın üçüncü çeyreğinde bir önceki çeyreğe göre yüzde 0,2 büyürken, ilk yarıda güçlü seyreden ihracatın ivme kaybettiği açıklandı. Dolayısıyla ülke ekonomisi bütünüyle çöküşe sürüklenmese de sanayinin rekabet koşulları belirgin biçimde değişiyor. Hugo Boss ve Jack Wolfskin gibi markalardaki sahiplik değişimleri, BASF’nin portföyünü daraltması ve Volkswagen’in kapsamlı küçülme planı bu dönüşümün farklı yüzlerini oluşturuyor. Avrupa’nın önündeki asıl sınav; küresel sermayenin değişen yönünü izlemekten öte, kendi teknoloji üretimini, maliyet rekabetini ve sanayi kapasitesini yeniden güçlendirebilmek. Aksi durumda Almanya’nın simgeleşmiş markaları varlığını sürdürse bile bu markaların arkasındaki ekonomik ve endüstriyel güç merkezi giderek başka coğrafyalara kayabilir.

Dinle
Olmak ya da Olmamak - Tiyatro, Hayat ve İnsan
Sanatın 6. dalı tiyatro, sahnede sadece bir oyun sunmuyor aynı zamanda hayatı ve insanı da anlatıyor. Dünyaca ünlü yazar William Sheakspeare’nin “Olmak ya da olmamak, işte bütün mesele bu” sözünden ilham aldığımız podcast serimizde; tiyatroyu, alanının uzman isimleriyle konuşuyoruz..
Dinle
Spor Sohbetleri
"Spor Sohbetleri" ile spor dünyasının nabzını tutmaya hazır mısınız? Her bölümde farklı bir konuyu ele alarak, sporun tarihini, kültürünü ve güncel olaylarını mercek altına alıyoruz. Taktik teknikten ziyade sporun toplumsal etkilerini masaya yatıyoruz. Eğer siz de sporun sadece spor olmadığına inananlardansanız "Spor Sohbetleri" tam size göre.