

02 Kasım 2026
Altının 5.000 yıllık saltanatı sona mı eriyor?
Petrol savaşları, yüksek faizler ve değişen küresel sermaye akımları, dünyanın en eski değer saklama aracını yeni bir sınavla karşı karşıya bırakıyor.
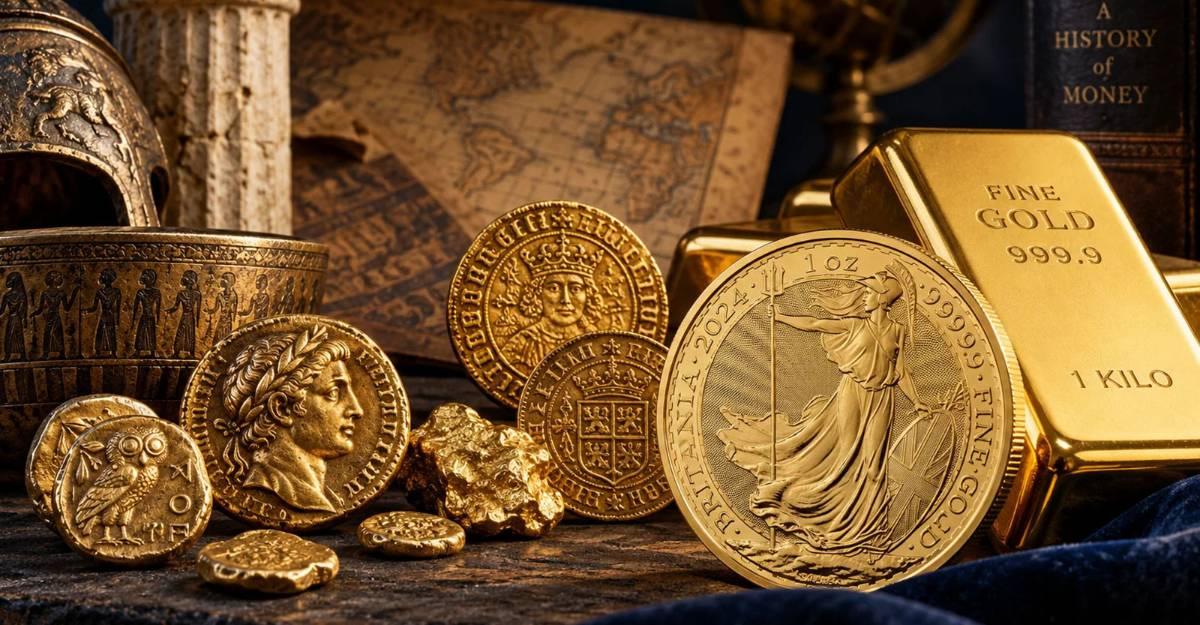
Altın, binlerce yıldır imparatorlukların yükselişine ve çöküşüne, para sistemlerinin değişmesine, savaşlara ve ekonomik krizlere rağmen değerini koruyan en güçlü değerli maden oldu. Devletler rezervlerinde altın tuttu, yatırımcılar belirsizlik dönemlerinde ona yöneldi, toplumlar ise onu yalnızca bir maden değil, güvenin ve servetin sembolü olarak gördü. Fakat 2026 yılında yaşananlar, bu tarihsel kabulün günümüz finans dünyasında hâlâ aynı ölçüde geçerli olup olmadığı sorusunu yeniden gündeme taşıyor.
Altın, yılın ilk aylarında rekor seviyelere ulaşırken İran savaşıyla derinleşen jeopolitik gerilimlere rağmen sert fiyat hareketleri yaşadı. Petrol fiyatlarındaki yükseliş, enflasyon beklentileri, ABD tahvil getirileri ve doların güçlenmesi, geleneksel olarak güvenli liman kabul edilen altının her kriz ortamında yükselmediğini gösterdi. Bu tablo, altının tarihsel güvenli yatırım varlığı rolünün artık eskisi kadar güçlü olmayacağı anlamına mı geliyor, yoksa yatırımcıların altından beklediği koruma işlevini yeniden mi tanımlamak gerekiyor?
Güvenli liman olmak, her koşulda yükselmek anlamına mı geliyor?
IMF araştırmacıları Istvan Mak ve Etienne Vaccaro-Grange, yaptıkları çalışmada altının merkez bankası rezervlerindeki yerini ve taşıdığı riskleri inceliyor. Altının bir devletin veya finansal kurumun borcuna dayanmaması, onu diğer rezerv varlıklarından ayıran önemli bir özellik. Bir tahvilin aksine altın, ihraççısının ödeme gücüne bağlı değil. Ancak bu özellik, altının fiyatının istikrarlı olacağı anlamına gelmiyor.
IMF araştırmacılarının dikkat çektiği meselelerden biri, altının enflasyona karşı koruma işlevinin koşullara bağlı olması. Enflasyon yükselirken merkez bankaları faizleri artırıyor veya yüksek tutuyorsa, faiz getirisi olmayan altının cazibesi azalabiliyor. Dolayısıyla yatırımcının karşısındaki soru yalnızca enflasyonun ne kadar yükseleceği değil; enflasyonla mücadele kapsamında reel faizlerin nasıl şekilleneceği.
Bu ayrım, altının binlerce yıllık değer saklama rolüyle kısa ve orta vadeli yatırım performansını birbirinden ayırmayı gerektiriyor. Altın uzun vadede para sistemlerinden bağımsız bir varlık olmayı sürdürebilir; ancak belirli bir dönemde yatırımcısına reel getiri sağlayacağının garantisi bulunmuyor.
Jeopolitik risk altını neden her zaman yükseltmiyor?
BIS araştırmacıları Rafael Guerra ve Gabriel Zelpo, yaptıkları analizde jeopolitik risk ile altın fiyatı arasındaki ilişkiyi tarihsel veriler üzerinden ele alıyor. Araştırmanın önemli katkısı, savaş ve siyasi gerilimlerin altın fiyatına etkisini tek başına değerlendirmemesi. Finansal koşulların da bu ilişkinin gücünü değiştirdiğini ortaya koyması.
Jeopolitik belirsizlik arttığında altına yönelme eğilimi güçlenebiliyor. Ancak finansal koşullar sıkılaşıyor, likidite azalıyor ve yatırımcılar nakit ihtiyacı nedeniyle varlık satmak zorunda kalıyorsa altın da satış baskısıyla karşılaşabiliyor. Başka bir ifadeyle, savaşın yarattığı güvenlik arayışı ile savaşın ekonomik sonuçlarının finansal piyasalar üzerindeki etkisi aynı yönde çalışmayabiliyor.
Bu yaklaşım, 2026'da petrol fiyatlarındaki yükselişin neden altın için otomatik bir destek oluşturmadığını anlamaya yardımcı oluyor. Enerji maliyetleri enflasyonu beslediğinde merkez bankalarının faiz indirimleri zorlaşabiliyor. Böylece jeopolitik riskin altına sağlayabileceği destek, yükselen faiz beklentileri tarafından sınırlanabiliyor.
Dolar ve tahviller altının karşısında yeniden güç mü kazanıyor?
Reuters'ın 27 Ekim 2026 tarihli, 30 analist ve yatırımcının görüşlerini içeren araştırması, piyasanın altına ilişkin beklentilerindeki değişimi ortaya koyuyor. 2026 yılı için medyan fiyat tahmininin aşağı çekilmesi, kısa vadeli görünümde temkinli yaklaşımın güçlendiğini gösteriyor. Buna karşılık 2027 tahmininin yükseltilmesi, uzun vadeli talep ve merkez bankası alımlarına ilişkin beklentilerin tamamen ortadan kalkmadığına işaret ediyor.
ABD tahvil piyasası: Altının görünmeyen rakibi
Altının yönünü belirleyen en kritik değişkenlerden biri, ABD tahvil piyasasında oluşan getirilerdir. Çünkü altın, yatırımcısına faiz veya düzenli bir nakit akışı sağlamaz. ABD Hazine tahvilleri ise özellikle güvenli kabul edilen dönemlerde, yatırımcıya belirli bir getiri sunar. Dolayısıyla tahvil getirileri yükseldiğinde yatırımcı açısından altın tutmanın fırsat maliyeti de artar. Üstelik mesele yalnızca nominal faizler değildir: Enflasyondan arındırılmış reel tahvil getirileri, altının cazibesini belirleyen asıl göstergelerden biridir. Reel getirilerin yükselmesi, yatırımcının enflasyon karşısında pozitif kazanç elde edebileceği alternatifleri güçlendirirken altının rekabet gücünü zayıflatabilir. Tersine, reel getirilerin gerilemesi veya negatife dönmesi altını yeniden cazip hâle getirebilir. Bu nedenle Fed'in faiz kararları kadar ABD tahvil piyasasının verdiği sinyaller de önem taşıyor. Altının önündeki temel soru şu: Yatırımcı, faiz getirisi olmayan altını mı, yoksa enflasyonun üzerinde getiri sunabilen ABD tahvilini mi tercih edecek? Bu tercihin yönü, altının kısa ve orta vadeli fiyat seyrinde belirleyici olabilir.
Doların güçlenmesi de altın üzerinde baskı oluşturabiliyor. Altın uluslararası piyasalarda dolar üzerinden fiyatlandığı için doların değer kazanması, diğer para birimlerini kullanan yatırımcılar açısından altını pahalılaştırabiliyor. Bu nedenle Fed'in faiz politikası, ABD enflasyonunun seyri ve Avrupa Merkez Bankası'nın kararları yalnızca döviz piyasalarını değil, altının küresel talebini de etkiliyor.
Merkez bankalarının altın talebi fiyatları ne ölçüde koruyabilir?
World Gold Council'ın Juan Carlos Artigas ve Fergal O'Connor imzalı Gold Mid-Year Outlook 2026: Point Break raporu, altın piyasasında kısa vadeli dalgalanmalarla uzun vadeli talep eğilimlerinin ayrı değerlendirilmesi gerektiğini vurguluyor. Merkez bankalarının altın alımları, son yıllarda piyasanın önemli destek unsurlarından biri hâline geldi. Rezervlerini çeşitlendirmek, belirli para birimlerine bağımlılığı azaltmak ve jeopolitik risklere karşı korunmak isteyen ülkeler altına yöneliyor.
Ancak merkez bankalarının talebi de sınırsız veya değişmez değil. Altın fiyatlarının yükselmesi, alımların maliyetini artırabilir. Ülkelerin rezerv stratejileri, döviz ihtiyaçları ve küresel finans sistemindeki gelişmeler de bu talebin yönünü değiştirebilir. Dolayısıyla geçmiş yıllardaki güçlü merkez bankası alımlarının gelecekte aynı hızla devam edeceği varsayımı ihtiyatla ele alınmalı.
Yeni finans dünyasında güvenli liman kavramı değişiyor mu?
Allianz'ın 16 Nisan 2026 tarihli Nowhere to hide? Rethinking safe havens and safe assets in a fragmented world başlıklı değerlendirmesi, tartışmayı altının ötesine taşıyor. İran savaşı ve enerji piyasalarındaki sarsıntı sırasında dolar, altın ve devlet tahvillerinin aynı anda beklenen güvenli liman davranışını sergilememesi, yatırımcıların geleneksel kabullerini sorgulamasına yol açtı.
BlackRock yöneticisi Russ Koesterich'in What is going on with gold? başlıklı değerlendirmesi ise sermayenin yeni yönelimlerine dikkat çekiyor. Yapay zekâ ve teknoloji yatırımlarının hızlanması, yüksek büyüme beklentisi taşıyan şirketlere büyük miktarda sermaye çekiyor. Altın ise faiz veya temettü üretmeyen bir varlık. Bu durum, özellikle faizlerin yüksek olduğu dönemlerde yatırımcıların altın yerine gelir veya büyüme potansiyeli sunan varlıklara yönelmesine neden olabilir.
Kripto varlıklar da bu tartışmanın dışında değil. Bitcoin'in bazı yatırımcılar tarafından dijital altın olarak tanımlanması, değer saklama işlevinin gelecekte hangi varlıklar arasında paylaşılacağı sorusunu gündeme getiriyor. Bununla birlikte Bitcoin'in fiyat oynaklığı ve kriz dönemlerindeki performansı, onu altının doğrudan ikamesi olarak değerlendirmeyi güçleştiriyor. Buradaki rekabetin sonucu henüz belli değil.
Bir yatırım aracı olarak altın tarihsel rolünü yitiriyor mu, yoksa yatırımcıdan yeni bir yaklaşım mı istiyor?
2026 analizlerinin ortak işareti, altının tarihsel değer saklama özelliğinin ortadan kalktığı değil, yatırım kararlarında tek başına yeterli bir güvence olarak görülmesinin giderek zorlaştığı. Altın, bir ülkenin borç ödeme kapasitesine bağlı olmayan, fiziksel olarak sınırlı ve küresel ölçekte kabul gören bir varlık olmayı sürdürüyor. Ancak kısa vadeli fiyatı; petrol, enflasyon, reel faizler, dolar, merkez bankası politikaları ve küresel sermaye hareketleri gibi çok sayıda değişkene bağlı.
Bu nedenle asıl soru, altının güvenli liman olup olmadığı değil, hangi koşullarda güvenli liman işlevi gördüğüdür. Yüksek enflasyonun faizleri de yukarı çektiği bir dünyada altın baskı altında kalabilir. Jeopolitik risklerin arttığı fakat finansal koşulların gevşek olduğu bir dönemde ise yeniden güçlü talep görebilir.
Altının binlerce yıllık tarihsel konumunun sona erdiğini söylemek için henüz yeterli neden yok. Fakat yatırımcıların artık yalnızca savaş haberlerine, enflasyon rakamlarına veya geçmişteki fiyat rekorlarına bakarak karar vermesi de giderek daha riskli. Belki de altın için yeni dönem, güvenli liman olma niteliğini kaybettiği değil; bu niteliğin artık koşulsuz kabul edilmediği bir dönem olacak.
Kaynakça
Istvan Mak ve Etienne Vaccaro-Grange, “Gold in Central Bank Reserves: Strategic Considerations, Market Risks, and Practical Guidance”, International Monetary Fund, 9 Temmuz 2026.
Rafael Guerra ve Gabriel Zelpo, “Chasing El Dorado: Gold under Shifting Geopolitical and Financial Conditions”, Bank for International Settlements, 6 Ekim 2026.
Noel John, Reuters, 27 Ekim 2026, 30 analist ve yatırımcının altın fiyatı beklentilerine ilişkin araştırması.
Juan Carlos Artigas ve Fergal O'Connor, “Gold Mid-Year Outlook 2026: Point Break”, World Gold Council, 1 Temmuz 2026.
“Nowhere to Hide? Rethinking Safe Havens and Safe Assets in a Fragmented World”, Allianz, 16 Nisan 2026.
Russ Koesterich, “What Is Going on with Gold?”, BlackRock, 2026.

Dinle
Olmak ya da Olmamak - Tiyatro, Hayat ve İnsan
Sanatın 6. dalı tiyatro, sahnede sadece bir oyun sunmuyor aynı zamanda hayatı ve insanı da anlatıyor. Dünyaca ünlü yazar William Sheakspeare’nin “Olmak ya da olmamak, işte bütün mesele bu” sözünden ilham aldığımız podcast serimizde; tiyatroyu, alanının uzman isimleriyle konuşuyoruz..
Dinle
Spor Sohbetleri
"Spor Sohbetleri" ile spor dünyasının nabzını tutmaya hazır mısınız? Her bölümde farklı bir konuyu ele alarak, sporun tarihini, kültürünü ve güncel olaylarını mercek altına alıyoruz. Taktik teknikten ziyade sporun toplumsal etkilerini masaya yatıyoruz. Eğer siz de sporun sadece spor olmadığına inananlardansanız "Spor Sohbetleri" tam size göre.